<!DOCTYPE html>
还股权那一天,800万税单跟着到了
— 税务与资本市场障碍 —
代持还原那一步,他按市价补了800万税
股权从名义股东转回隐名股东,工商登记上是同一笔股权换了个人名,但税务局不认"还原"两个字:你拿不出完整的代持证据链,我就按股权转让收20%个税,市场估值5000万的部分全部要交。补税那天老板才发现,原来"借名"借出去的不仅是股权,还有一张随时可能被翻出来的巨额税单。
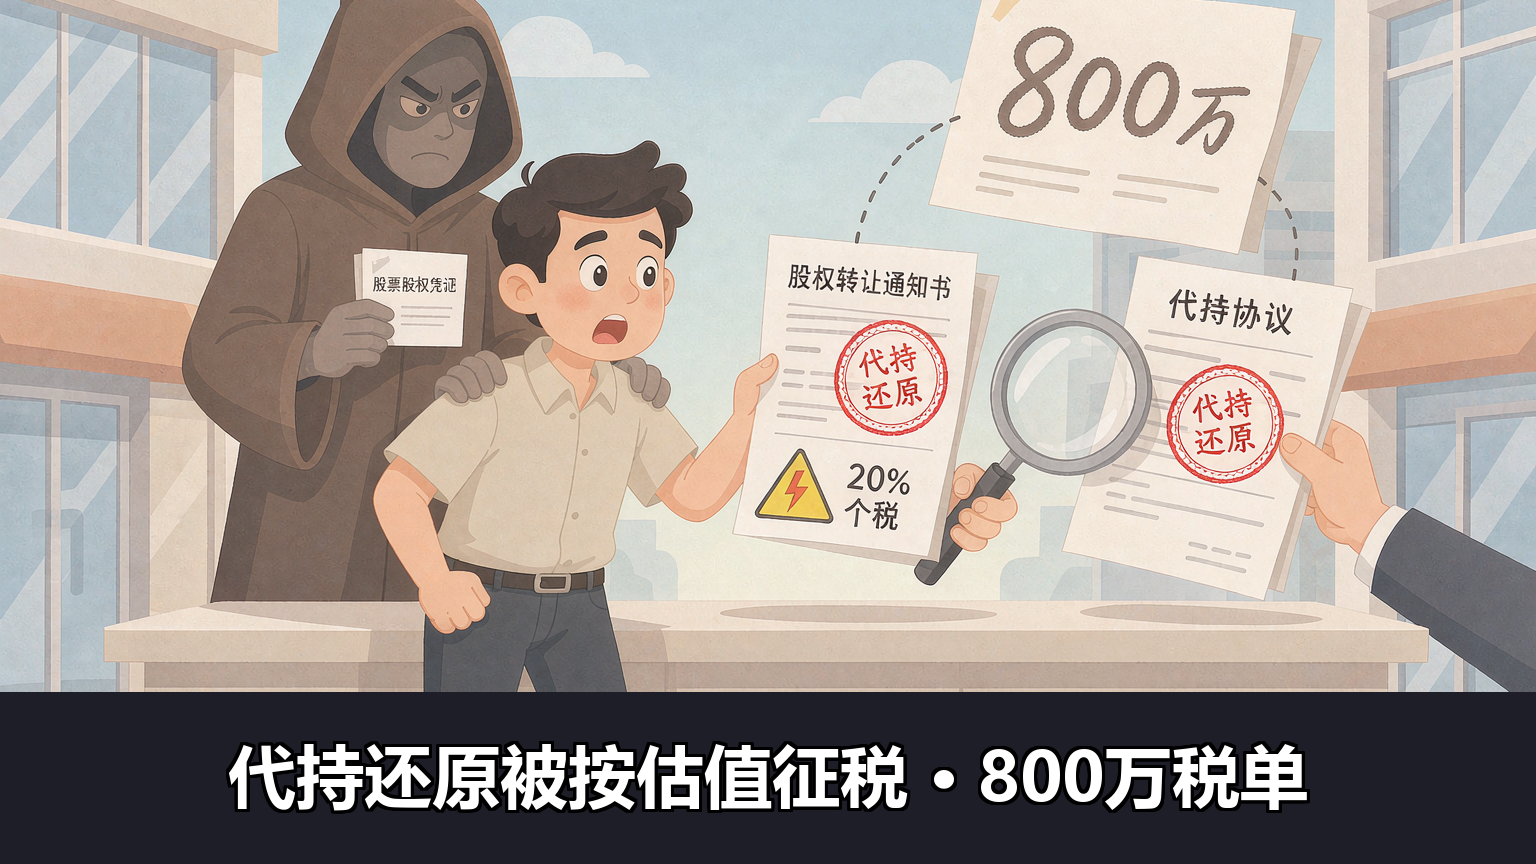
2015年,丁某与戊某签下一纸《股权代持协议》,约定丁某出资1000万元,由戊某出面代持L公司50%股权,丁某做隐名股东。一晃8年过去,公司估值从当初的注册资本滚到了5000多万元。2023年丁某决定收回股权、把名字写回股东名册,便和戊某一起到市场监管局办理变更登记。没想到变更窗口前,税务局的核定通知书先一步送到——戊某名下50%股权按公司当下5000万元估值"转让"给丁某,应税所得4000万元,按"财产转让所得"20%税率,戊某要缴个税800万元。丁某、戊某当场懵了:这明明是"代持还原",怎么就成了"股权转让"?
两人提起行政诉讼。法院审理后维持了税务机关的处理决定,核心理由有三:第一,股权从戊某变更到丁某名下,形式上构成一次股权转让,符合《个人所得税法》关于"财产转让所得"的征税要件;第二,税务机关以公司市场估值核定转让价格,符合《股权转让所得个人所得税管理办法(试行)》关于收入核定的规定;第三,民法认可股权代持关系,但税法有独立评价体系,代持协议不能直接免除纳税义务。法院同时强调,若隐名股东能拿出真实、完整的代持证据链且关系发生在早期,确有争取按"实质课税"处理的司法空间。判决作出后,安徽淮南中院审理的(2021)皖04刑终102号鲍某、李某代持案同样写入示范意义——鲍某、李某代持某药业公司股权,2017年将51.09%股权以326万元虚假申报纳税,实际成交价7000万元,逃避缴纳税款695万余元,两审终审认定鲍某构成逃税罪,判处有期徒刑四年、并处罚金50万元。代持还原那一刻,还的可能不只是股权,还有按市价折算的一整笔个税,以及"虚假申报"可能触发的人身风险。
申报时一笔"代持"没清,IPO被终止
申报IPO时公司在《股东信息披露专项承诺》上白纸黑字写"截至申报时不存在股份代持",中介机构做完尽调也说"代持已解除"——结果交易所一轮问询就把隐藏的代持链条扒了出来。IPO不是签个名递个材料就行的事,从申报那一刻起,代持就是一颗随时会被穿透核查的暗雷。
苏州明皜传感科技股份有限公司2023年6月30日在上交所科创板递交IPO申请,保荐机构东方证券、江苏世纪同仁律师事务所一起做了核查。招股说明书披露,报告期内无控股股东,实际控制人为吴念博等3人,吴念博通过持有发行人股东苏州通博的股份,间接控制发行人7.97%股份对应的表决权。申报材料中明确写了一句:截至申报时,不存在股份代持、委托持股等情形。这句话一签,公司的上市之路正式开始走审核流程。
但上交所一轮审核问询把这句话背后的故事扒了出来。经查明,发行人股东苏州通博在报告期前存在若干自然人委托吴念博代为持有苏州通博股权的情形。2019年7月,部分隐名股东与吴念博签署书面协议,约定向吴念博转让代持股份并解除委托持股关系、转让价款分期支付;另有部分股东与吴念博口头约定了相同事项。2023年5月,吴念博陆续向隐名股东结清股权转让款,但部分口头约定的隐名股东股权转让款,直至2023年7月——也就是提交发行上市申请后——才予以结清。前述股权代持相关事项,申报时未在招股说明书中进行披露。2024年6月4日,明皜传感主动撤回申报文件,被上交所终止审核。事还没完,2024年11月4日,上交所连开三张罚单,对发行人及实际控制人吴念博予以通报批评,对保荐机构东方证券承销保荐及两名保荐代表人、江苏世纪同仁律师事务所及两名签字律师予以监管警示,相关责任同时记入证监会诚信档案数据库。一笔没有在申报前彻底清理的代持,让IPO的路走到了头,也让投行、律师一起登上了交易所的罚单。
隐瞒代持去IPO,公司罚400万实控人400万
代持在IPO时最致命的不是"存在"本身,而是"隐瞒"。只要隐瞒这一动作触发证券法信息披露义务的强制性规定,无论公司最终是否成功上市,证监会都可以穿透认定这是欺诈发行。公司罚400万、实控人各罚400万,罚款之外是诚信档案永久的"案底",代价远比想象中昂贵。
2022年12月29日,渔翁信息技术股份有限公司向上交所递交科创板IPO申请并获受理,涉事期间为2019年度至2022年1—6月。公司在招股说明书申报稿中披露的股权结构"清晰、完整",公司实际控制人、副董事长兼副总经理刘桂华与公司董事长郭刚为夫妻关系,两人同为实际控制人,共同决策股权代持事宜——刘桂华代他人持有155万股渔翁信息股份,代持股份占《招股说明书》披露总股份的2.8%。但这份招股说明书没有如实披露上述股权代持事宜,导致股权结构存在虚假记载,前十大股东存在虚假记载。
排队一年半之后,2024年6月26日,渔翁信息被终止审核。公司以为"撤单"等于翻篇,但江西证监局穿透核查后查出:2020年至2023年上半年,渔翁信息还存在通过安排资金循环空转虚构商用密码产品业务、在客户未真实收到货物时提前确认收入等方式虚增营业收入和利润——合计虚增营业收入3758.85万元、虚增利润总额1413.57万元。2026年7月,江西证监局作出行政处罚:认定渔翁信息在公告的证券发行文件中编造重大虚假内容、隐瞒股权代持事宜,对渔翁信息处以400万元罚款;对实际控制人郭刚、刘桂华各处400万元罚款,其中作为直接负责的主管人员分别200万元、作为实际控制人组织指使分别200万元;对其他直接责任人员孙宪光、房宝龙、张剑飞各处130万元罚款,对李佳艳、刘华伟各处100万元罚款。代持2.8%股份在资本市场上看着比例不大,可一旦被认定为"欺诈发行"信息披露造假,罚款金额按证券法顶格计算,进的还是个人诚信档案,五年内甚至终身不能再任上市公司董监高。江西省证监局这纸处罚书给所有想"先上车再补票"的老板提了一个醒:IPO时代持的合规成本,远不止代持还原本身,还包括穿透核查下随时可能翻倍的违规成本。
案例总结与法律风险警示
三个案例的主人公,手里都攥着同一份隐痛:钱是自己出的,名字却挂在别人名下,等到有一天想"还原"——要么把股权拿回自己名下,要么把公司送进资本市场——才发现"代持"这道看似方便的工具,背后拖着三条随时可能被同时点燃的引线。第一条是税务的引线:股权从名义股东变更到隐名股东名下,工商登记上看是一次"变更",但在税务局眼里就是一次"股权转让",按市场估值征20%个税,金额动辄数百万;金额认定不是按原始出资额,而是按变更时的公允价值,没有完整代持证据链就拿不到"实质课税"的出口,甚至会被穿透认定为虚假申报,构成逃税罪承担刑事责任。第二条是资本市场的引线:公司一旦启动IPO、并购重组或新三板挂牌,证监会要求股东信息披露真实、股份权属清晰,所有代持必须在申报前彻底清理并保留完整协议与资金结清证明,否则就是"未披露代持",IPO会被终止,保荐机构、律师一并被监管警示,相关记录永久记入诚信档案。第三条是欺诈发行的引线:隐瞒代持去IPO,无论公司最终是否成功上市,证监会都可以穿透认定这是欺诈发行,依据《证券法》对公司顶格罚款400万元,对实控人、各责任人按直接负责和实控人身份分别叠加罚款,金额加起来足以让一家中型公司的全年净利润清零。这件事给每一个中小企业老板一个朴素而致命的警示:股权代持从来不是"借个名"的便利,而是把税务风险、上市风险、刑事风险同时"借"了出去,等到代持还原那天、申报上市那天、监管核查那天,三条引线可能同时点燃。与其等到被追缴800万税单、被终止IPO、被认定欺诈发行再维权,不如在签代持协议的那一天,就把"完整证据链留存、还原路径预先约定、上市前清理义务、隐瞒代持的违约责任与赔偿"四项写进白纸黑字,并由专业律师对代持协议、解除协议、税务安排做一次完整预演,把"借名"的地雷在签合同那一刻就拆掉,别再让税务窗口那张巨额税单和交易所那张终止通知叠着砸到老板头上。