通过三个真实司法案例,讲清老板以为架层子公司、搞个资金归集就能隔离风险,结果因人格混同或过度支配被判连带的法律盲区。

— 风险隔离 —

三块牌子一套人马,千万货款一起赔

你以为注册几家公司就各担各的债?法院看的是实质:人员、业务、财务混同,三家就当成一家,欠债连带还。
案例一配图

王永礼实际控制三家工程机械公司——川交工贸、川交机械、瑞路。三家经理都是他,财务负责人都是凌欣,出纳都是卢鑫;经营范围重叠,共用统一格式的经销协议和结算账户。三家公司人员的银行卡里,曾发生高达上亿元的往来,对外付款只凭王永礼一人签字。2009年,川交工贸欠徐工机械货款1051万余元无力偿还。徐工把三家公司一起告上法庭,主张人格混同、连带清偿。一审法院判另两家承担连带清偿责任;江苏高院二审维持:三家公司界线模糊、人格混同,川交工贸扛下所有债务却无力还,另两家借此逃避巨额债务,严重损害债权人利益,参照公司法第二十条判连带。看似三块牌子,实则一个钱袋。

钱归进集团账户,母公司也背债

资金归集本为集中管理,可一旦子公司失去对账户资金的独立支配,法院就认定财产混同,母公司反过来要连带。
案例二配图

广东省建筑工程集团对旗下子公司省建总房产公司实行资金归集:统一收取子公司经营性收入,再代子公司支付水电、物业等费用。广东高院审理认为,这一安排实质上导致两公司财产混同,省建总房产公司偿债能力明显下降,而集团又未能证明子公司财务完全独立。判决在省建总房产公司资产不足以清偿债务时,省建工集团承担补充清偿责任。母公司本想通过归集"管好钱、控风险",结果这道资金防火墙不仅没挡住债,反倒把集团自己拖进了偿债序列。记账清楚、独立核算,才是真隔离;账搅在一起,归集就是混同的证据。

子公司当提款机,母公司连带赔

把子公司当提款机、当壳用,母公司过度支配使其丧失独立人格,法院会判母公司对子公司债务连带。
案例三配图

万某集团是万某铝镁公司的控股股东,长期对后者过度支配与控制,把子公司当成自己的利益工具和躯壳:资金随意调度,决策过程被操纵,子公司独立意志和独立财产双双丧失。万某铝镁公司欠某火电公司债务无力偿还,火电公司追责到集团层面。案件经最高法再审,2026年6月作出(2025)最高法民再446号判决:万某集团构成对万某铝镁公司的过度支配与控制,判令万某集团对万某铝镁公司所欠火电公司的债务承担连带责任。老板原以为把高风险业务塞进子公司就安全,殊不知控制得太死、掏得太狠,防火墙变成导火索,母公司一并下水。

案例总结与法律风险警示

这三个案子指向同一个盲区:很多老板把"设几家公司、搞个资金归集"当作风险隔离的万能防火墙,以为责任天然隔在那层壳外。但法院穿透看的从来不是工商登记上有几块牌子,而是钱和权是不是真的分开了。账户混用、账务不清、母公司随意抽调子公司资金、把子公司当提款机——任何一项做实了财产混同或过度支配,那层壳就会被一戳即破,连带清偿从天而降。真隔离不是靠架构名字,而是靠独立的账户、清晰的账务、规范的决议和留痕的往来。别等债主把母子公司一起告上法庭,才想起补那道本该早就做实的防火墙。尽早请专业律师,把关联公司的财务边界、资金归集规则和授权流程梳理清楚,才是稳当的做法。

参考来源:案例一,最高人民法院指导案例15号,徐工集团工程机械股份有限公司诉成都川交工贸有限责任公司等买卖合同纠纷案,(2009)徐民二初字第0065号、(2011)苏商终字第0107号;案例二,广东省高级人民法院(2018)粤民申13100号;案例三,最高人民法院(2025)最高法民再446号。
融资合同不审老板以非法吸存获刑、担保无决议公司赔一半、无合规体系分公司吸资5亿老板判20年,三个真实案例讲清合规体系为何是企业的底线

— 合规体系建设 —

借5300万给公司周转,老板反倒坐了牢

融资合同不走合规审查,借来的钱可能变成刑期。老板以为只是民间借贷,一旦公开吸资、承诺高息,单位犯罪照样追究,签字的人先坐牢。
融资合同未经合规审查非法吸收公众存款单位犯罪老板获刑案例配图

2011年到2016年,苏某是重庆一家公司的实际负责人兼法定代表人。公司要资金周转,他打的主意是借钱:以包装上市、缺流动资金为名,许下月息两分到六分的高利,口头鼓动借款人,还让公司员工对外吆喝,前后向21个人借了5300万余元,钱大多投进了公司经营。可这借钱踩了红线——公开宣传、承诺高息、面向不特定公众,正是非法吸收公众存款。案发时3200万余元没能还上,2020年公司破产注销。法院认定这是单位犯罪,公司没了就只追苏某个人的责:以非法吸收公众存款罪,判有期徒刑三年十个月,罚金十五万元。苏某想不通:钱都用在公司了,怎么自己进去了?答案是——那份融资合同从没过法务那一关。

经理随手盖个章,公司赔掉一半债

对外担保不是盖个章就完事。没有董事会或股东会决议,担保对公司不生效,但印章管理疏漏让你赔掉一半——失控的公章,等于把钱袋交给了别人。
公司对外担保未经股东会决议印章失控违规担保赔偿案例配图

蔡某荣借给朱某海28万余元,福建省某木业有限公司在担保栏盖了章。公司觉得帮忙而已,可它从没开过董事会、也没走股东会决议——按公司法,对外担保得有内部决议。借款到期朱某海还不上,蔡某荣把公司和朱某海一起告了。法院说:担保因缺决议对公司不生效,但木业公司印章管理不到位、有过错,蔡某荣也没审查决议、不算善意,双方都有错。最终判朱某海还28万余元及利息,木业公司对朱某海不能清偿的部分,承担50%的赔偿责任。一个随手盖的章,让公司平白背上十几万的债。

没建合规体系,分公司吸了五个亿

没有合规体系,公司就是一台没装刹车的车。分公司发传单、开讲座搞集资,从上到下都在违法线上,单位犯罪一查,老板第一个进去。
企业缺乏合规体系分公司非法集资集资诈骗老板重判案例配图

2012年,姜某当上山东顺通环保材料公司的法定代表人和总经理。公司没有合规体系,想融资就走歪路:依托十几家分公司,发传单、开讲座、送礼品、组织参观,打着公司要上市的旗号,许诺高额分红,跟老年人签股权转让、投资协议。短短几年,13家分公司吸了4.6亿余元,另有8家吸了4300万余元,大多血本无归。法院认定:非法吸收公众存款加集资诈骗,单位犯罪,公司罚金100万元;姜某作为直接负责的主管人员,数罪并罚,判处有期徒刑二十年,罚金80万元。从上到下没一个人懂合规,公司这台车一路冲进了犯罪深渊。

案例总结与法律风险警示

合规体系建设,守的是企业的底线,不是可有可无的文书工作。融资合同不审,老板自以为在借钱周转,实则已踩进非法吸收公众存款的红线,单位犯罪追究下来,签字的人先失去自由;对外担保不立规矩,经理随手一盖章,公司就为别人的债背上一半赔偿责任,印章失控等于把钱袋交给了别人;而最致命的是没有全员合规意识,分公司发传单、开讲座搞集资,从上到下都在违法线上狂奔,一查就是单位犯罪、老板重判。这三件事往往同源:企业缺一道法务审核、缺一套担保决策流程、缺一场让员工知道红线在哪的培训。越早把合规体系搭起来——合同过审、担保上会、定期培训——越能在出事前拉响警报;必要时请专业律师把融资与担保流程过一遍,别等老板进去、公司崩盘才想起,那道本该装好的闸。

账面1.44亿却只剩1万、三业务员挪用128万、老板个人担保函让公司债变个人债,三个真实案例讲清现金流管理的三道命门

— 现金流管理 —

账面只剩一万,却挂着1.4亿收不回的账

账面上的应收账款,可能只是一串收不回来的数字。回款周期一旦失控,账面再漂亮也填不进现金流的窟窿。等公司被拖进破产,能救你的只有破产管理人的追收——而这笔钱,本该早就在你账上。
企业应收账款管理失控回款周期拉长现金流枯竭破产案例配图

这是一家央企下属的三级企业,2011年成立,2013年就停了业。等到法院受理强制清算时,账上只剩1万余元,对外欠的债却有3000多万元。最讽刺的是,公司账面挂着的应收账款高达1.44亿元——可其中大部分已拖欠十年以上,早过了诉讼时效,会计上只能做坏账处理。账面看着很有钱,真能收回来的却不多。管理人进场后逐项追收:对还在时效内的发函、起诉,追回196万余元;对线索明确的,查银行流水、追加原股东为被执行人,硬是追回5000万元债权。一番折腾,才把职工和普通债权100%清偿。可惜这6000万本不必等到破产才去要——回款周期一旦失控,账面数字就是镜花水月。

三个业务员,搬空了公司128万回款

资金挪用往往不是突然发生的,而是监控失灵已久的结果。没有对账、没有预警,业务员代收的货款就等于进了他私人口袋。等账面窟窿大到藏不住,损失早已不可逆。
企业缺乏资金预算预警机制业务员挪用货款案例配图

一家企业的三个业务员,先后干了一样的事:把收回来的销售货款揣进自己腰包。有人买房买车,有人拿去投资,有人直接挥霍。等公司发现时,账上的钱早就没了踪影,累计被挪用128万元。更扎心的是,这笔钱不是被人抢走的,而是公司自己送出去的——业务员长期代收货款,钱根本没进公司账户。法院审理后,三人都以挪用资金罪获刑,并被责令退赔。结案后法院向企业发出司法建议,一针见血点出问题:没有对账机制、没有预警信号、岗位没有分离,货款收没收回全凭业务员一张嘴。缺的不是制度条文,是一道能早点报警的资金防线。

老板签个字,公司债变成自家债

法定代表人以个人名义签下担保函,个人财产就和公司债务绑在了一起。公司一旦无财产可执行,这笔债会直接落到你名下——签字前,先想清楚自家兜不兜得住。
法定代表人个人担保函公司债变个人债连带清偿案例配图

2022年6月,A公司和B公司签了份供货合同,B公司供应价值245万元的设备。为促成合作,A公司法定代表人张某以个人名义给B公司出具《担保函》,自愿对A公司债务承担连带保证责任。后来A公司没付票据款,B公司起诉,法院判A公司支付96.5万元及利息。可进入执行后,A公司名下没有任何可执行财产,案件只能终本。2025年8月,B公司转头起诉张某,要求他按担保函个人连带清偿。新丰法院审理认为,担保函有张某签名和公司盖章,是真实有效的保证合同,判张某以个人财产对这96.5万元承担连带清偿责任。一张随手签的担保函,让公司的债,实打实压到了老板自己头上。

案例总结与法律风险警示

现金流管理,管的不是账本,是企业的命。应收账款一旦失控,账面上的亿万数字可能全是收不回的坏账,回款周期才是真正的生死线;资金预算与预警机制缺失,业务员代收的货款就能神不知鬼不觉流进私人腰包,等发现时窟窿早已填不满;而当资金链真断了,老板随手签下的那份个人担保函,会把公司的债变成压在自家身上的债。三者往往连环发作:回款收不回来,内部又被挪走一块,最后老板只能拿个人和家庭财产去补洞。企业越早建立资金预算、对账预警和岗位分离三道闸,越能在现金流崩断前拉响警报;必要时请专业律师把资金管理制度和内控流程过一遍,别等账面归零才想起——钱,早该盯紧了。

替公司担保全家被拖下水、短贷长投资金链断裂实控人成老赖、互保联保担保链连锁崩盘,三个真实案例讲清融资结构优化的命门

— 融资结构优化 —

替公司担保,一家老小全被拖下水

公司的债,可能变成你全家的债。老板以个人或家庭财产为企业融资担保,一旦资金链断裂、公司无财产可执行,房产、存款甚至子女名下财产都会被追偿。签字前先算一笔账:这笔担保,你家兜不兜得住?
老板以家庭财产连带担保企业融资导致全家财产被追偿案例配图

魏某是浙江余姚一位老牌企业主,从乡镇塑料厂起家,十多年开出数十家旗下公司,产值多年稳居本地同类企业之首。2006年他押注毛皮和地产,为维持项目运转大举借款,更以企业、家庭财产乃至女儿女婿的个人财产作担保,连带保证责任最高额达2000万元,还让经营良好的企业为问题公司背书。2015年底资金链彻底断裂,公司卷入上百起诉讼、标的几亿元。余姚法院判决其偿还银行借款1200余万元,另有塑化企业起诉追偿代偿款1500万元。数十年打拼攒下的家业一夜崩塌,连家人的财产也被一并卷了进去。

短钱投长线,猪企拿火腿还债

短债撑长线,利息会先要了命。短期借款拿来投长期项目,靠借新还旧续命,一旦再融资断档,资金链瞬间崩断,老板还可能因连带担保被列入失信名单。期限错配,是企业猝死最常见的隐性原因。
企业短贷长投期限错配资金链断裂实控人成老赖案例配图

雏鹰农牧头顶“生猪养殖第一股”光环,2010年登陆A股后四处出击,还大举为猪建豪华猪舍。为支撑扩张,公司走上“短贷长投”之路:短期负债从2014年的15.86亿元一路飙到2017年的50.18亿元。2018年流动性收紧,偿债时刻到来,当年11月5亿元超短融债券“18雏鹰农牧SCP001”违约。实控人侯建芳为1.5亿元信托贷款提供连带担保,被深圳中院列为失信被执行人、限制高消费,执行金额1.51亿元。走投无路之下,公司竟提出用火腿、生态肉礼盒“肉偿”2.71亿元债务。一头猪的生意,最终被短债压垮。

朋友抱团贷款,一家倒全陪葬

朋友抱团贷款,可能是抱团跳坑。互保联保一家出事,债务沿担保链传导,其余企业连带清偿,好端端的公司也会被拖垮。担保前先看清楚:对方兜得住吗?
企业互保联保担保链多米诺连锁债务危机案例配图

宿迁经开区法院审理的一起金融借款纠纷系列案,把企业互保联保的凶险展露无遗。四家机械类企业与一家房地产公司,为解决融资难题互相提供担保、向银行申贷。起初大家抱团取暖,谁知其中一家工程机械公司无力清偿到期债务,连锁反应随即引爆:其余四家企业陆续被银行起诉,多家公司资金链断裂、经营全面停摆。法院最终判决,各借款人及联保企业需连带清偿全部借款本息,抵押企业以房产承担担保责任。一条担保链,让五家企业集体陷入泥潭——别人家着火,你家也得跟着烧。

案例总结与法律风险警示

融资从来不是“拿到钱就好”,结构才是命门。债股比例失衡,老板就得用全家财产去填公司的坑;短贷拿来投长线,利息和再融资压力随时能掐断现金流;互保联保看似抱团取暖,实则把别人的风险做成引线绑在自己身上。这三种结构陷阱往往叠加发作:过度负债时偏偏又短贷长投,还顺手给朋友做了担保,等资金链一断,个人、家庭、联保圈一起塌方。老板做融资决策前,先把负债率、期限匹配和担保边界三道闸算清楚,必要时请专业律师把融资方案和担保条款过一遍,别让“融来的钱”变成“套住全家的绳”。

对赌失败前妻唯一住房被查封、原股东隐瞒近五千万旧债投资人撤资索赔、业绩未达标一票否决权难脱身触发回购,三个真实案例讲清股权融资的日常违约累积陷阱

— 股权融资的日常违约累积陷阱 —

签完对赌,前妻房子被查封

对赌签的是债,不是运气。创始人一旦连带回购,名下房产、存款、车辆都会被执行;即便房本写的是配偶名字,只要被认定夫妻共同债务,唯一住房也可能被查封。签之前先算账:最坏要掏多少,自有资产够不够兜底。
对赌回购触发创始人连带房产被查封股权融资违约案例配图

2020年3月,孙余控制的定向点金三年对赌失败,形成股权回购债务。当年5月,各方签补充协议,股权已转至杨慧名下,只把孙余定为回购责任人。但迪安诊断很快提起仲裁,要求孙余、杨慧共同支付4175万元回购款及利息。杨慧抗辩:自己从没承诺过回购,且二人已离婚、迪安知情。仲裁庭却认定:投资签约时二人仍是夫妻,杨慧是占股18%的股东并任经理、签了增资协议,明知且同意回购安排,还实际享有了股权溢价收益——这笔债应属夫妻共同债务。裁决杨慧连带清偿,法院执行时查封了她在京唯一住房,冻结多个银行卡、扣款约20万元,连汽车也被查封。孙余早已将财产转向现任妻子名下多家公司,债务至今未清。一场对赌,把前妻的家也拖进了拍卖名单。

隐瞒近五千万旧债,投资人撤资

引资时一句“无对外借款”,可能让你赔掉整个投资。原股东隐瞒历史债务,既违反陈述与保证,又直接触发投资人解约撤资、退还全部投资款并索赔。披露不实不是小事,是动摇交易根基的根本违约。
原股东隐瞒历史债务投资人解约撤资索赔案例配图

2019年11月,苏女士与某科技公司、矿业公司等签《投资协议》,拟投资2亿元持股矿业公司29.333%,首期付5000万元,后调减至1700万元。为搭红筹上市架构,原股东在补充协议里白纸黑字承诺:科技公司在签约前“不存在任何对外借款”。谁知2024年成都中院一纸判决揭穿:该公司早在2013年就欠成都某实业近5000万元。苏女士提起仲裁,主张隐瞒巨额债务构成违约、应退投资款。被申请人辩解这债属“关联方债务”、投资人早已知情;仲裁庭不认:近5000万借款经生效判决确认,明确违反“无对外借款”承诺,且补充协议第九条写明了以原协议为准。最终贸仲裁决四被申请人连带退还投资款1700万元,并承担律师费、保全费等,合计1742万余元。一句空头承诺,让整个交易回头。

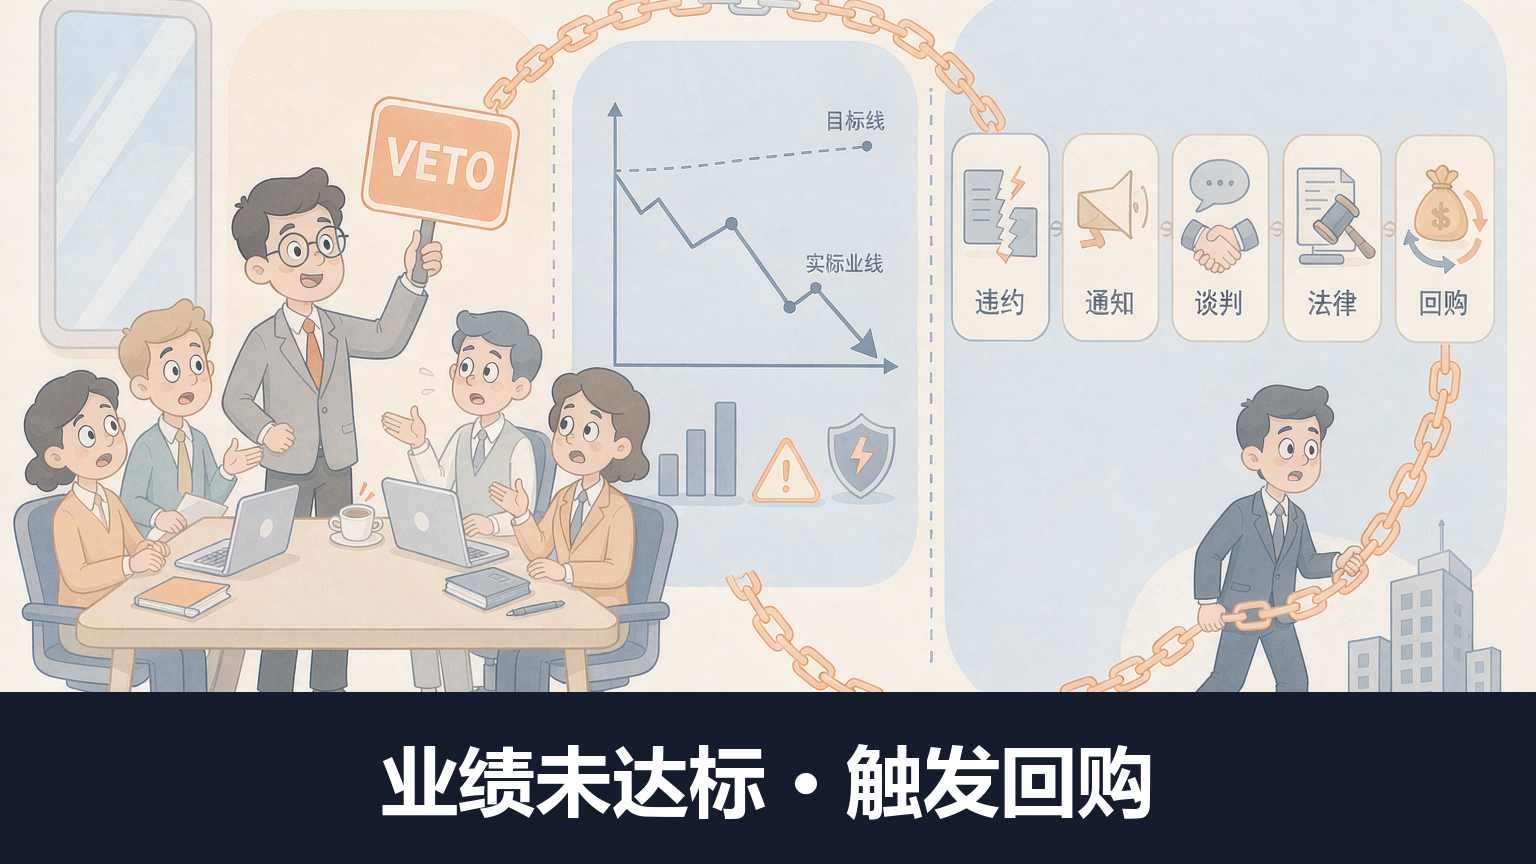
业绩未达标,否决权难脱身

一票否决权是把双刃剑,业绩承诺却是硬约束。被投企业没完成业绩,投资人要求回购,创始团队若辩称“是你用否决权卡死经营”,法院通常要你举证滥用——证不了,照样判回购。条款写在前,责任跑不掉。
业绩承诺未达标一票否决权争议触发回购案例配图

嘉豪秉鸿是一家私募基金,持有了超拓公司2%股权,投资协议里同时埋了三颗雷:重大事项一票否决权、业绩承诺、股权回购。几年下来超拓没完成业绩,基金遂起诉控股股东和实控人,要求按全部出资额加年利率12%利息回购股权。被告当庭反击:之所以触发回购,全怪基金滥用一票否决权——卡住新投资人入股、错失新三板挂牌、令公司没钱经营天然气,完全是投资人自己作梗,回购条件不该成就。法院没有采信:协议合法有效,超拓确未实现业绩承诺,原告有权按约要求回购;被告又拿不出“恶意促成回购”的证据。最终判被告履约回购。一票否决权的仗没打赢,业绩承诺的债却实打实落到了头上。

案例总结与法律风险警示

股权融资看着是“拿钱扩规模”,底下的条款却像一根根引线。对赌回购把创始人个人财产绑上桌,隐瞒一笔旧债就能让投资人撤资索赔,一票否决权与业绩承诺更是随时引爆的定时炸弹。最怕的不是某一条写坏了,而是这些“日常违约”一点点累积:晚交一份财报、挪用一笔资金、含糊一句披露,到最后集中爆发,老板连配偶的房子都兜不住。签投资协议前,把回购上限、连带责任范围、披露清单和资金用途逐条钉死,别让“融来的钱”变成“套住全家的绳”,必要时请专业律师把条款过一遍,比事后卖房抵债划算得多。

1.5亿设备发票造假被认定借贷丧失取回权、租赁物未登中登网被抵押善意取得、承租人擅自转卖船舶抵押权追及力成立,三个真实案例讲清融资租赁纠纷重灾区

— 融资租赁纠纷重灾区 —

1.5亿设备发票造假,租赁关系当场翻车

融资租赁合同最怕“只有融资没有融物”。租赁物价值严重注水、发票经不起核对,法院一眼看穿名为租赁实为借贷——出租人不仅拿不回设备,连取回权都归零。
低值高买发票造假融资租赁被认定借贷取回权归零案例配图

2012年,工银金融租赁与华纳公司签下售后回租合同,约定华纳把铜箔生产线作价1.5亿元卖给工银、再租回使用,租期四年。2015年华纳破产,管理人一查发现不对:工银提交的发票复印件与原件严重不符,设备实际价值远低于1.5亿,根本起不到融资担保作用。华纳起诉,请求确认合同无效、工银不享有物权。铜陵中院、安徽高院一审二审均认定名为融资租赁、实为企业间借贷。工银申请再审,最高人民法院一锤定音:没有真实买卖、租赁物价值与价款严重背离,就是借贷,工银公司不享有设备取回权。

租来的工程车被抵押,银行白忙一场

出租人对租赁物的所有权,不上中登网登记就拦不住第三人。承租人把设备抵押给银行,银行没查登记、没看发票,法院判不构成善意取得;反过来,出租人偷懒没登记,设备就真归银行了。
租赁物未在中登网登记承租人抵押银行善意取得案例配图

某公司通过融资租赁从B租赁公司租了一辆工程车,转头就因资金紧缺,把车抵押给C银行申请贷款。C银行办手续时既没查登记、也没核对车辆发票,压根不知道这车是租来的。后来承租人还不上钱,C银行起诉要求对工程车优先受偿。法院查明,B租赁公司在车身上装了所有权标识牌,还在融资租赁登记公示系统做了权属公示。法官认为C银行未尽审查义务、不构成善意取得,驳回其诉讼请求。银行竹篮打水一场空——而它的教训反过来提醒出租人:要是当天没登记,这车就真归银行了。

船被偷偷转卖,出租人还能追回来吗

承租人擅自把已抵押的船舶转卖给第三人,出租人别慌——只要证明第三人知情、并非善意,抵押权的追及力照样成立,出租人可就变卖价款优先受偿。
承租人擅自转卖船舶抵押权追及力成立优先受偿案例配图

2015年,中民国际融资租赁与睿通公司签下融资租赁合同和船舶所有权转让协议,睿通把“东方华信16”轮售后回租给中民,还把“东方华信12”轮抵押给中民做担保,只是没办抵押登记。租赁期间睿通资金紧张,竟擅自把已抵押的“东方华信12”轮转让给第三人,只付了部分租金。中民公司起诉,要求支付全部租金并就船舶优先受偿。天津海事法院审理认为,融资租赁合同合法有效,睿通违约;船舶作为特殊动产,未登记不影响抵押合同生效,第三人知情并非善意、不适用善意取得,抵押权追及力成立。天津高院二审维持,中民最终可就变卖价款优先受偿。

案例总结与法律风险警示

融资租赁看着是“买设备再租出去”,本质是融资加融物,两条腿少一条都站不住。第一道雷是低值高买、虚构租赁物,一旦被法院穿透认定为借贷,出租人丧失取回权、利率按借贷重算、担保也可能落空,钱和设备两头空;第二道雷是中登网登记裸奔,租赁物所有权不公示,承租人转手抵押或转卖,第三人善意取得,设备一去不回;第三道雷是承租人擅自处分,好在只要留好登记、抵押和第三人知情的证据,抵押权的追及力仍能追回价款。签融资租赁前,把租赁物查真、估足、登全,约清期满归属与违约救济,别让“融物”变成一句空话,把整盘生意拖进纠纷泥潭。