— 融资结构优化 —
替公司担保,一家老小全被拖下水
公司的债,可能变成你全家的债。老板以个人或家庭财产为企业融资担保,一旦资金链断裂、公司无财产可执行,房产、存款甚至子女名下财产都会被追偿。签字前先算一笔账:这笔担保,你家兜不兜得住?
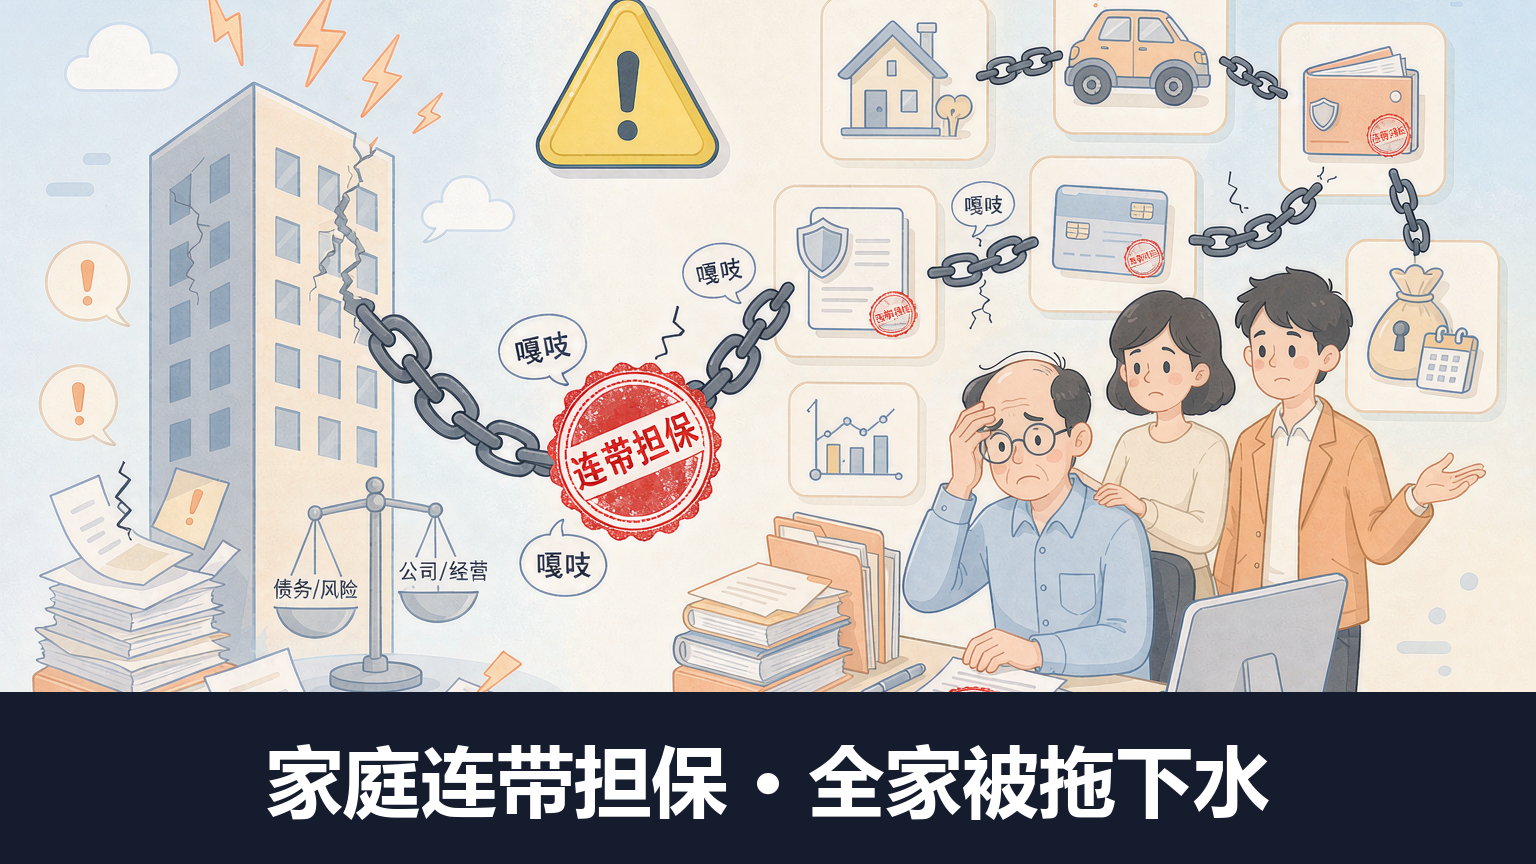
魏某是浙江余姚一位老牌企业主,从乡镇塑料厂起家,十多年开出数十家旗下公司,产值多年稳居本地同类企业之首。2006年他押注毛皮和地产,为维持项目运转大举借款,更以企业、家庭财产乃至女儿女婿的个人财产作担保,连带保证责任最高额达2000万元,还让经营良好的企业为问题公司背书。2015年底资金链彻底断裂,公司卷入上百起诉讼、标的几亿元。余姚法院判决其偿还银行借款1200余万元,另有塑化企业起诉追偿代偿款1500万元。数十年打拼攒下的家业一夜崩塌,连家人的财产也被一并卷了进去。
短钱投长线,猪企拿火腿还债
短债撑长线,利息会先要了命。短期借款拿来投长期项目,靠借新还旧续命,一旦再融资断档,资金链瞬间崩断,老板还可能因连带担保被列入失信名单。期限错配,是企业猝死最常见的隐性原因。
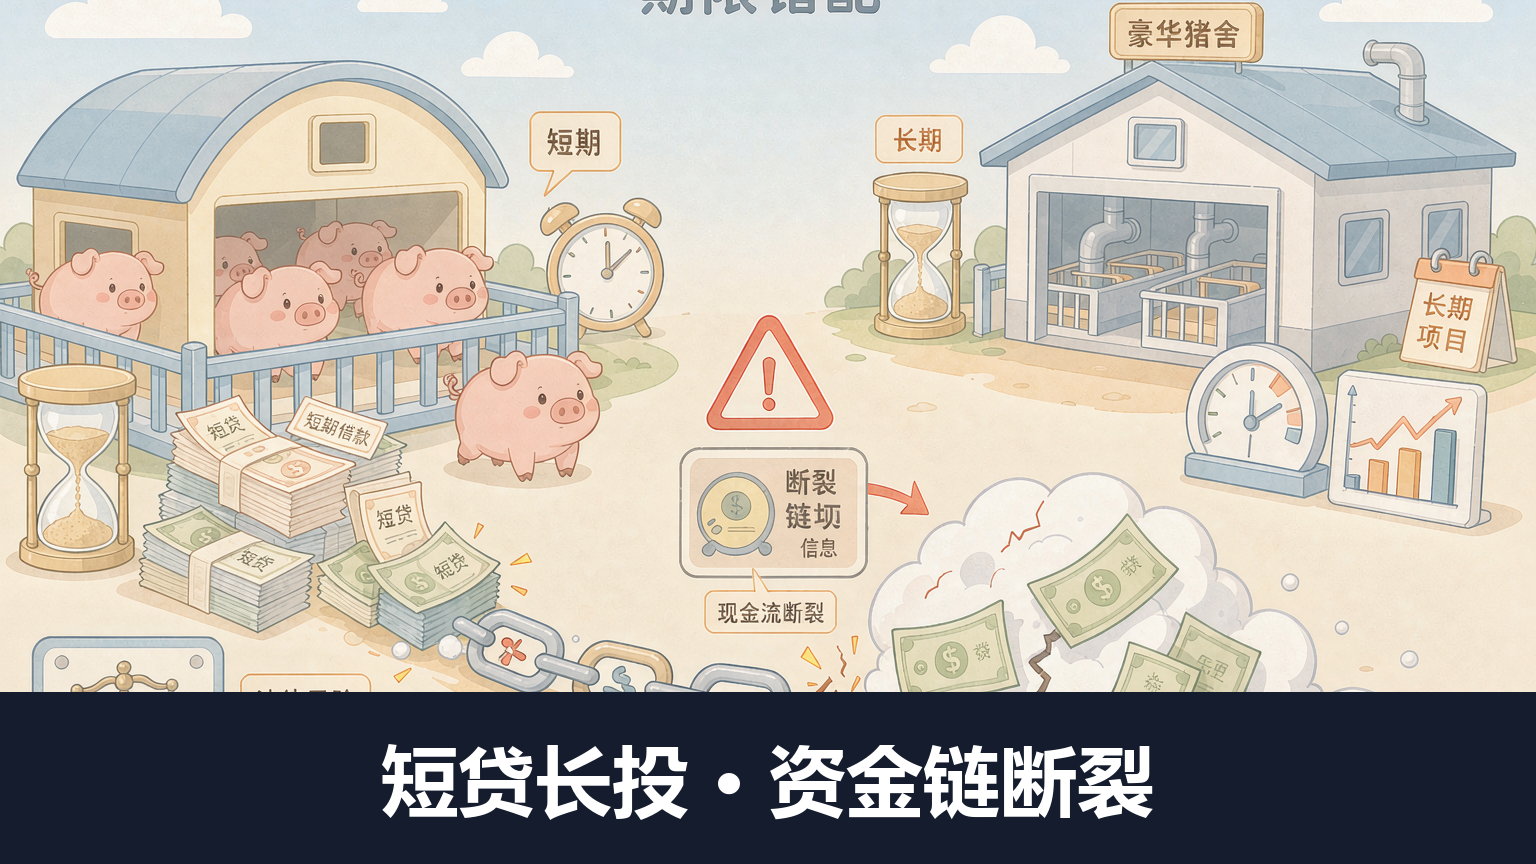
雏鹰农牧头顶“生猪养殖第一股”光环,2010年登陆A股后四处出击,还大举为猪建豪华猪舍。为支撑扩张,公司走上“短贷长投”之路:短期负债从2014年的15.86亿元一路飙到2017年的50.18亿元。2018年流动性收紧,偿债时刻到来,当年11月5亿元超短融债券“18雏鹰农牧SCP001”违约。实控人侯建芳为1.5亿元信托贷款提供连带担保,被深圳中院列为失信被执行人、限制高消费,执行金额1.51亿元。走投无路之下,公司竟提出用火腿、生态肉礼盒“肉偿”2.71亿元债务。一头猪的生意,最终被短债压垮。
朋友抱团贷款,一家倒全陪葬
朋友抱团贷款,可能是抱团跳坑。互保联保一家出事,债务沿担保链传导,其余企业连带清偿,好端端的公司也会被拖垮。担保前先看清楚:对方兜得住吗?
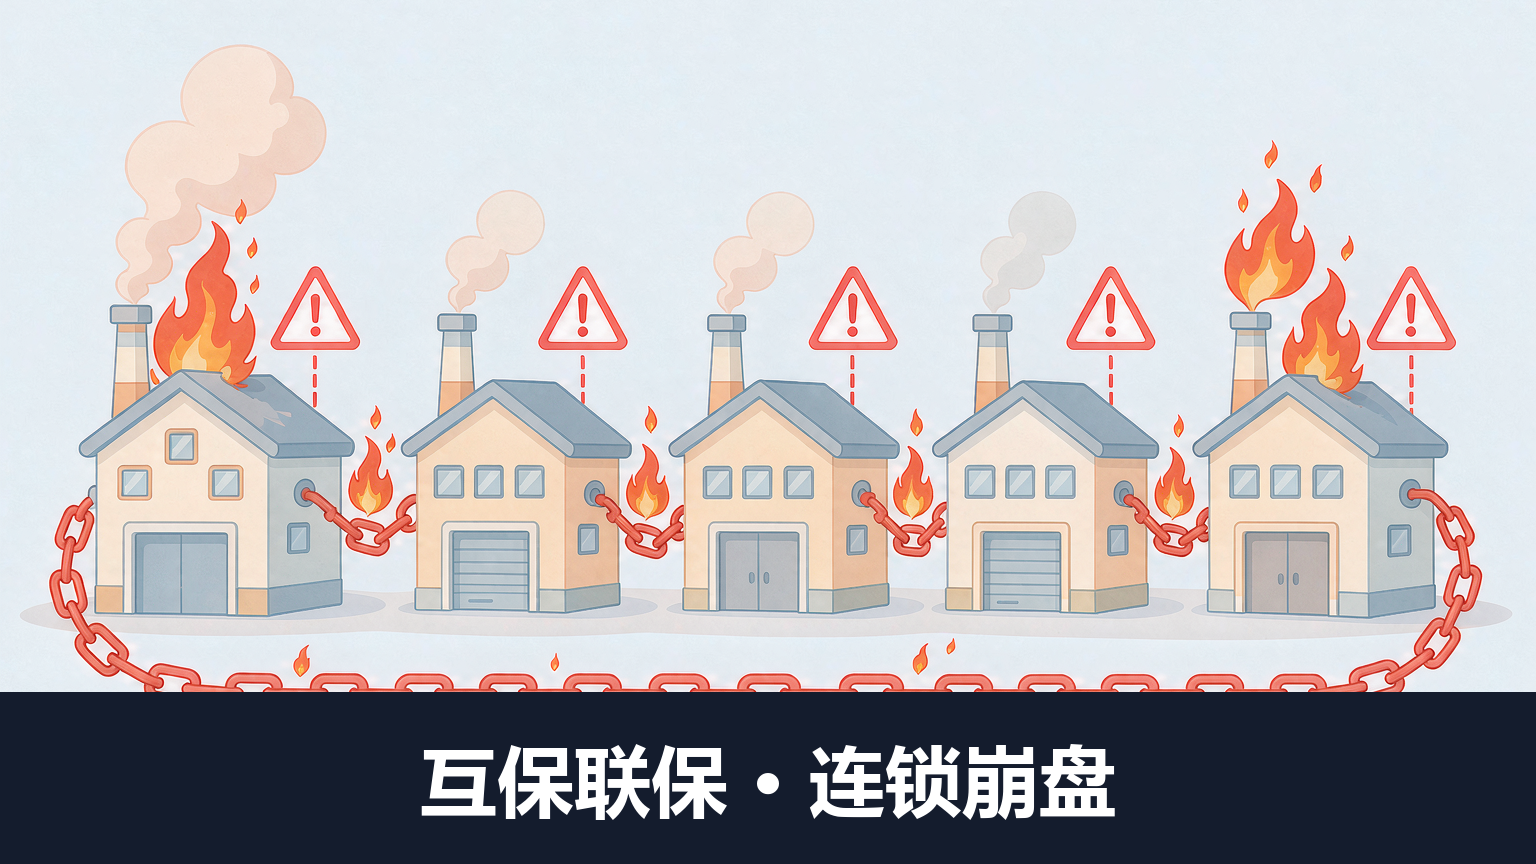
宿迁经开区法院审理的一起金融借款纠纷系列案,把企业互保联保的凶险展露无遗。四家机械类企业与一家房地产公司,为解决融资难题互相提供担保、向银行申贷。起初大家抱团取暖,谁知其中一家工程机械公司无力清偿到期债务,连锁反应随即引爆:其余四家企业陆续被银行起诉,多家公司资金链断裂、经营全面停摆。法院最终判决,各借款人及联保企业需连带清偿全部借款本息,抵押企业以房产承担担保责任。一条担保链,让五家企业集体陷入泥潭——别人家着火,你家也得跟着烧。
案例总结与法律风险警示
融资从来不是“拿到钱就好”,结构才是命门。债股比例失衡,老板就得用全家财产去填公司的坑;短贷拿来投长线,利息和再融资压力随时能掐断现金流;互保联保看似抱团取暖,实则把别人的风险做成引线绑在自己身上。这三种结构陷阱往往叠加发作:过度负债时偏偏又短贷长投,还顺手给朋友做了担保,等资金链一断,个人、家庭、联保圈一起塌方。老板做融资决策前,先把负债率、期限匹配和担保边界三道闸算清楚,必要时请专业律师把融资方案和担保条款过一遍,别让“融来的钱”变成“套住全家的绳”。